혜봄세무회계 사업자 세금부터
재산 관련 세금까지

홈  ›  서비스 소개  ›  재개발 · 재건축 조합

조합원 몫에는
세금이 붙지 않습니다

재개발 · 재건축 정비사업조합은 세법상 비영리법인으로 봅니다. 조합원에게 돌아가는 부분은 과세하지 않고, 조합원이 아닌 사람에게 판 일반분양분에만 법인세가 붙습니다.

Stage

사업 단계마다 할 일이 다릅니다

지금 어느 단계에 있는지부터 보면 무엇을 먼저 정리할지가 나옵니다.

  • 조합설립인가
    장부를 어떻게 나눌지 여기서 정합니다

    고유번호와 사업자등록, 통장을 나누는 방식, 장부를 누가 어떻게 쓸지. 이 단계에서 정한 것이 준공까지 그대로 갑니다. 나중에 섞인 것을 가르는 일이 제일 힘듭니다.

  • 사업시행계획인가
    수익사업의 윤곽이 잡힙니다

    일반분양 물량과 평형, 상가 계획이 정해지면서 어디까지가 수익사업인지 가늠할 수 있게 됩니다. 인가 고시 뒤에는 회계감사도 따라옵니다.

  • 관리처분계획인가
    조합원분과 일반분양분이 확정됩니다

    조합원에게 돌아갈 몫과 일반분양으로 팔 몫이 숫자로 확정됩니다. 장부의 구분경리와 공통비용 배분 기준을 여기에 맞춰 정리합니다.

  • 착공 · 일반분양
    부가가치세가 시작됩니다

    분양 수입이 들어오기 시작합니다. 국민주택 규모 이하는 면세, 규모를 넘는 주택과 상가는 과세라 매입세액 안분이 여기서부터 계속됩니다.

  • 준공 · 청산
    법인세와 조합원 개인 세금이 만납니다

    일반분양분에서 남은 금액에 법인세가 나옵니다. 조합원 쪽에서는 입주권 양도와 추가분담금, 현금청산이 함께 걸립니다.

Issue

조합 세무에서 갈리는 지점

법 조문보다 지금 무엇을 확인해야 하는지가 중요합니다.

①

조합원 분양분과 일반분양분

조합 세무의 출발점은 하나입니다. 어디까지가 수익사업인가. 관리처분계획에 따라 조합원에게 종전 토지를 대신해 공급하는 부분은 수익사업으로 보지 않고, 조합원이 아닌 사람에게 파는 일반분양분이 과세 대상입니다.

이 대목에서 확인할 것

  • 장부를 처음부터 비수익사업분과 수익사업분으로 나누어 쓰고 있는지
  • 공사비 · 금융비용 · 운영비를 어떤 기준으로 배분할지 — 기준을 먼저 정해야 합니다
  • 수익사업 개시신고를 했는지
  • 상가와 부대시설을 분양하거나 임대하면 그것도 수익사업입니다
②

부가가치세는 또 다른 기준입니다

법인세에서 갈린 것과 부가가치세에서 갈리는 기준이 다릅니다.

국민주택 규모 이하 주택의 공급은 면세이고, 규모를 넘는 주택과 상가는 과세됩니다.

같은 단지 안에 면세와 과세가 섞이면 매입세액도 나누어 계산해야 합니다.

이 대목에서 확인할 것

  • 국민주택 규모를 넘는 평형이 있는지
  • 상가 · 부대시설 분양이 있는지
  • 공사비 매입세액이 커서 안분 기준에 따라 금액 차이가 크게 납니다
  • 조합이 사업자등록을 하고 신고하고 있는지
③

회계감사는 따로 있지만 자료는 장부에서 나옵니다

도시정비법은 조합이 세 시점에 외부 회계감사를 받도록 정하고 있습니다.

추진위원회에서 조합으로 인계될 때, 사업시행계획인가 고시 후, 준공인가를 신청할 때입니다.

감사는 감사인이 따로 수행하지만 그때 내는 자료는 평소 장부에서 나옵니다.

이 대목에서 확인할 것

  • 각 시점마다 주어진 기한이 짧아 그때 가서 맞추면 늦습니다
  • 조합원 명부 · 분양 내역 · 공사비 집행이 장부와 맞는지
  • 담당자가 바뀌어도 기준이 이어지게 기록을 남겨 두었는지
  • 정보공개 대상 자료와 장부가 어긋나지 않는지
④

조합원 개인 세금까지 이어집니다

조합 쪽 일만 끝나는 것이 아닙니다.

조합 회계를 보는 곳과 조합원 개인 세금을 보는 곳이 다르면, 같은 사실을 놓고 서로 다른 숫자가 나옵니다.

저희는 사업자 세무와 재산 세무를 한 곳에서 보고 있어 이 구간을 같이 볼 수 있습니다.

이 대목에서 확인할 것

  • 조합원이 입주권을 팔 때의 양도소득세
  • 추가분담금과 이주비의 처리
  • 현금청산자에 대한 과세 — 조합과 개인 양쪽에서 봐야 합니다
  • 청산 단계에서 남는 금액을 어떻게 정리할지

이런 사안을 다룹니다

  • 수익사업 판정
  • 구분경리
  • 공통비용 배분
  • 수익사업 개시신고
  • 일반분양분 법인세
  • 부가세 면세 · 과세 안분
  • 회계감사 자료
  • 입주권 양도소득세
  • 현금청산
  • 청산소득

빨간색으로 표시한 항목은 금액 차이가 가장 크게 나는 대목입니다.

Status

조합원 분양분과 일반분양분

같은 단지라도 누구에게 공급하느냐로 갈립니다.

구분조합원 분양분일반분양분
법인세수익사업으로 보지 않습니다수익사업 — 과세 대상
이유종전 토지를 새 건물로 바꿔 받는 것조합원이 아닌 사람에게 파는 것
부가가치세해당하지 않습니다국민주택 규모 이하는 면세, 초과분과 상가는 과세
장부비수익사업분수익사업분으로 나누어 기록

공통으로 들어간 공사비 · 금융비용 · 조합 운영비는 기준을 정해 양쪽에 나누어 배분해야 합니다. 이 기준을 사업 후반에 가서 한꺼번에 정하려면 몇 년치 전표를 거슬러 올라가야 합니다.

Why

왜 비영리법인으로 봅니까

정비사업조합은 아파트를 지어 분양하는 사업체입니다. 성격이 공익이어서 비영리인 것이 아니라, 조세특례제한법이 법인세법을 적용할 때 비영리내국법인으로 본다고 정해 둔 것입니다.

조합은 조합원이 갖고 있던 땅을 모아 새 건물을 지어 다시 조합원에게 나눠주는 구조입니다. 이것을 영리법인으로 보면 조합이 조합원에게 넘길 때 한 번, 조합원이 나중에 그 집을 팔 때 또 한 번 세금이 붙습니다. 그런데 조합원 입장에서는 자기 땅을 자기 집으로 바꾼 것이지 새로 번 것이 아닙니다.

그래서 비영리법인으로 보게 하고, 같은 조문에서 조합원 분양분은 수익사업에서 아예 뺐습니다. 남는 것은 조합원이 아닌 사람에게 판 일반분양분이고, 여기에서 남은 금액이 과세 대상이 됩니다.

다만 2003년 6월 30일 이전에 주택건설촉진법으로 조합설립인가를 받은 재건축조합은 법인세가 아니라 소득세법을 적용하는 별도 규정이 있습니다. 오래된 조합이라면 어느 쪽인지부터 확인해야 합니다.

Area

성남은 두 가지가 같이 돌아갑니다

성남은 원도심 재개발과 분당 일대의 재건축 · 리모델링이 동시에 진행되는 지역입니다. 사업 단계가 구역마다 달라서, 지금 어느 단계에 있는지에 따라 먼저 정리할 것이 다릅니다.

사무실이 미금역에서 걸어서 1분 거리에 있어 자료를 들고 오시기도, 조합 사무실로 찾아가기도 어렵지 않습니다. 비대면으로도 같은 기준으로 진행합니다.

Together

지금 단계에서 확인하세요

조합 세무는 한 번에 끝나는 일이 아니라 사업 기간 내내 이어지는 일입니다.

지금 어느 단계에 있든 구조를 한 번 보는 것에서 시작하면 됩니다. 결산 전에 확인하면 아직 바꿀 수 있는 것이 남아 있습니다.

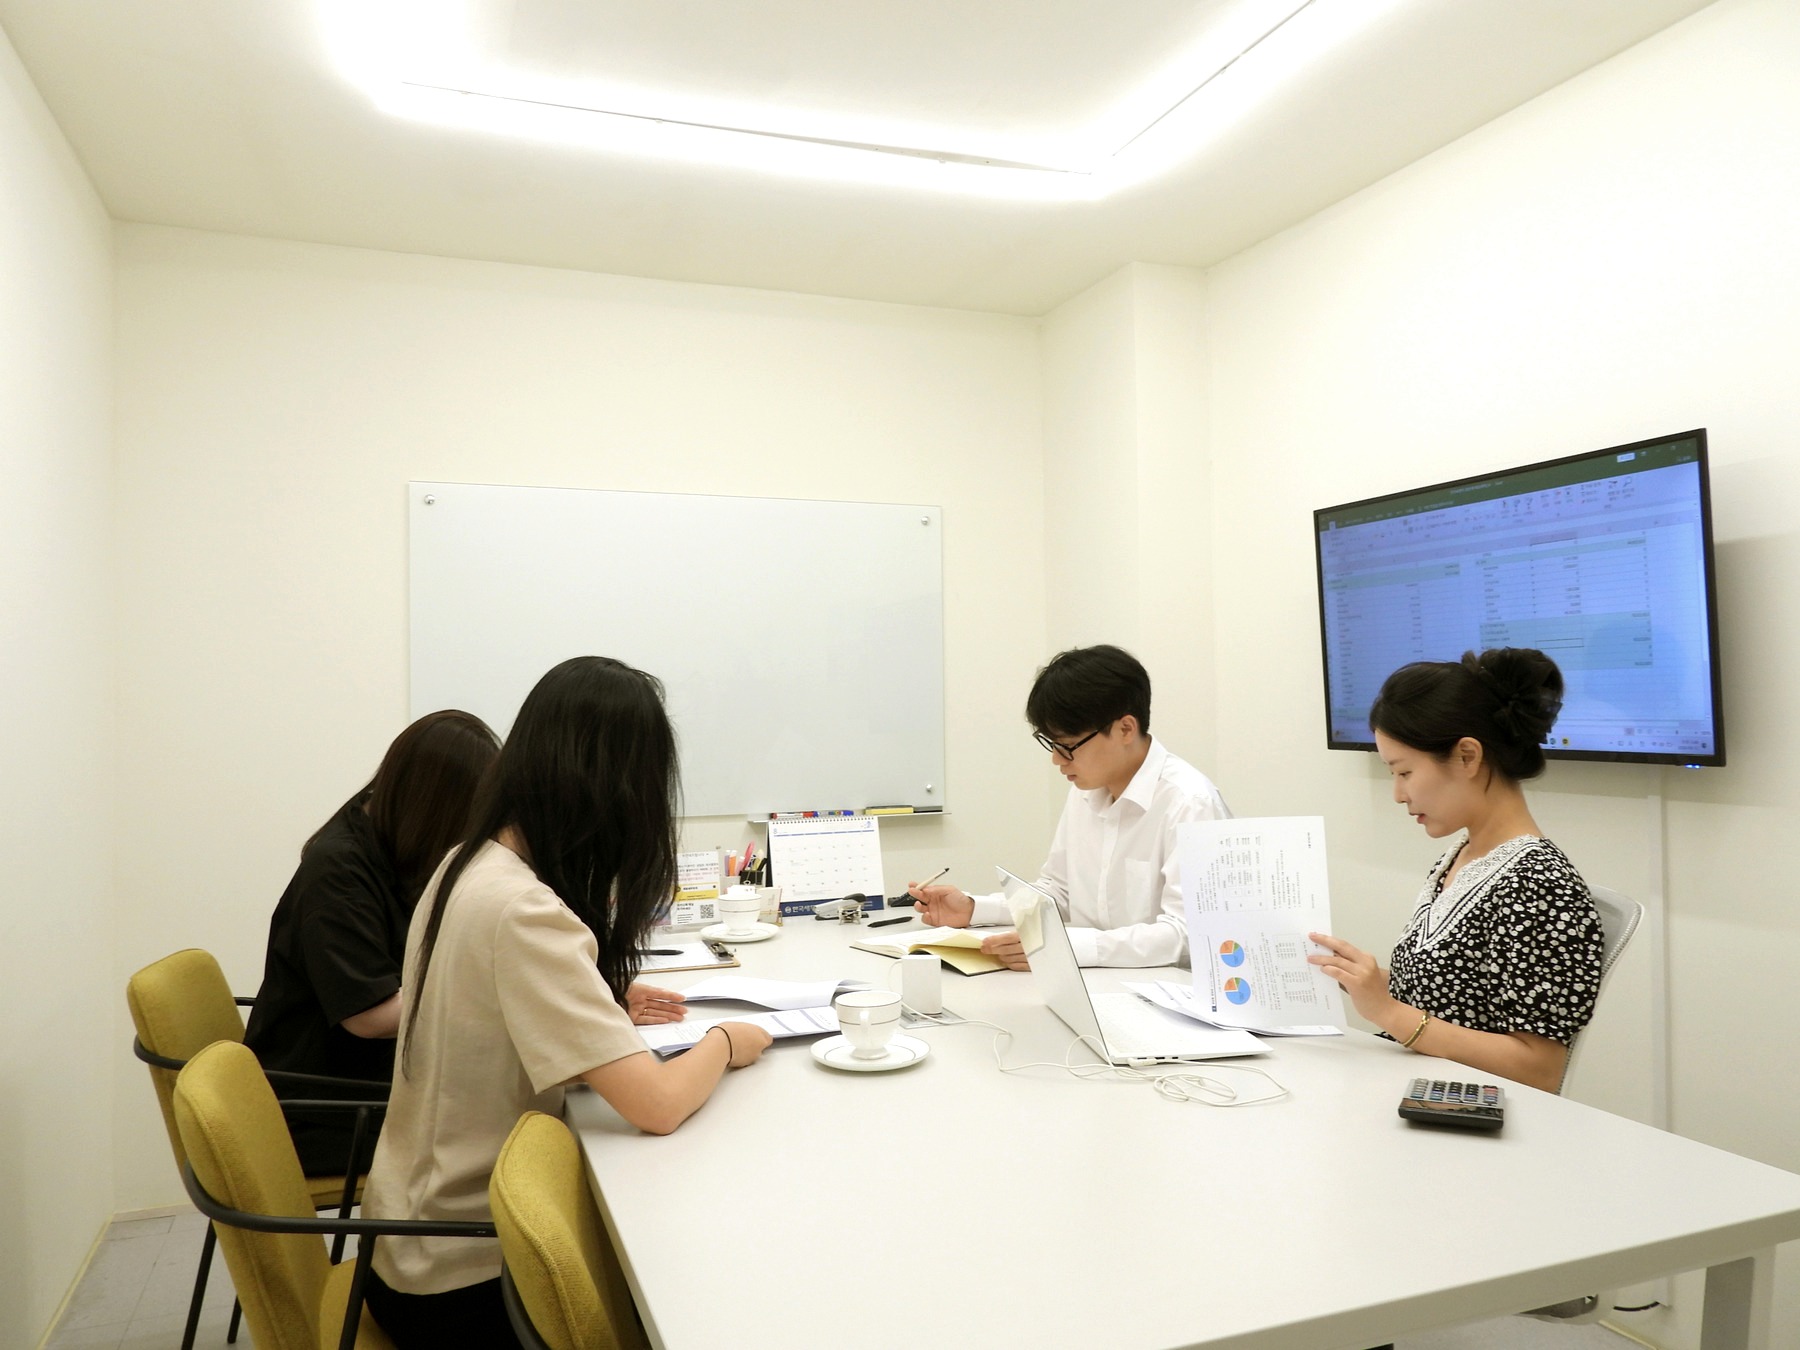
혜봄세무회계 상담실에서 정비사업조합 관계자와 사업 단계별 세무를 상의하는 모습
Why it matters

조합은 사업 기간 내내
같은 기준으로 가야 합니다

조합설립부터 준공 · 청산까지 몇 해가 걸립니다. 그사이 조합 임원과 회계 담당이 바뀌어도 장부의 기준이 흔들리지 않아야, 회계감사와 법인세 신고에서 같은 숫자가 나옵니다.

전국 상담 가능

거리가 멀어도 전국 어디서나
비대면 상담이 가능합니다.

사무실 방문 없이 상담부터 사업장 관리까지 함께 합니다.
사안에 따라 방문 · 출장 상담도 가능하며, 지역과 일정은 협의합니다.